○愛荘町不育症治療費助成金交付要綱
令和8年4月1日
告示第38号
(目的)
第1条 この要綱は、不育症の検査および治療を受けた者に対し、予算の範囲内においてそれらに要した費用の一部を助成することにより、その経済的負担を軽減し、もって福祉の増進を図ることを目的とする。
(定義)
第2条 この要綱において「不育症」とは、流産、死産または早期新生児死亡を繰り返す症状をいう。
2 この要綱において「一治療期間」とは、不育症の検査および治療を開始した日からその妊娠に係る出産(流産、死産等を含む。)までの期間をいう。
(助成対象費用)
第3条 この要綱による不育症治療費助成金(以下「助成金」という。)の交付の対象となる不育症の検査および治療に係る費用は、産科または婦人科を標榜する医療機関において不育症または不育症の可能性があると診断された者が負担した、当該医療機関において受ける不育症の検査および治療に係る費用とする。
2 前項の規定にかかわらず、次に掲げる費用は、助成の対象としない。
(1) 入院時の差額ベッド代、食事代、文書料その他の直接検査または治療に関係のない費用
(2) 他の市区町村において助成の対象となった不育症の検査および治療に係る費用
(対象者)
第4条 助成対象者は、次に掲げる全ての要件を満たす夫婦とする。
(1) 助成金の交付申請時において、夫婦のいずれかは町内に住所を有すること。
(2) 治療開始時において、妻の年齢が満43歳未満であること。
(3) 夫婦のいずれもが、愛荘町税条例(平成18年愛荘町条例第55号)に定める町税および愛荘町国民健康保険税条例(平成18年愛荘町条例第57号)に定める国民健康保険税を滞納していないこと。
(4) 助成金の交付申請時において、夫婦のいずれもが次に掲げる法律に定める被保険者もしくは組合員またはその被扶養者であること。ただし、被保護者にあたってはこの限りではない。
ア 健康保険法(大正11年法律第70号)
イ 船員保険法(昭和14年法律第73号)
ウ 私立学校教職員共済法(昭和28年法律第245号)
エ 国家公務員共済組合法(昭和33年法律第128号)
オ 国民健康保険法(昭和33年法律第192号)
カ 地方公務員等共済組合法(昭和37年法律第152号)
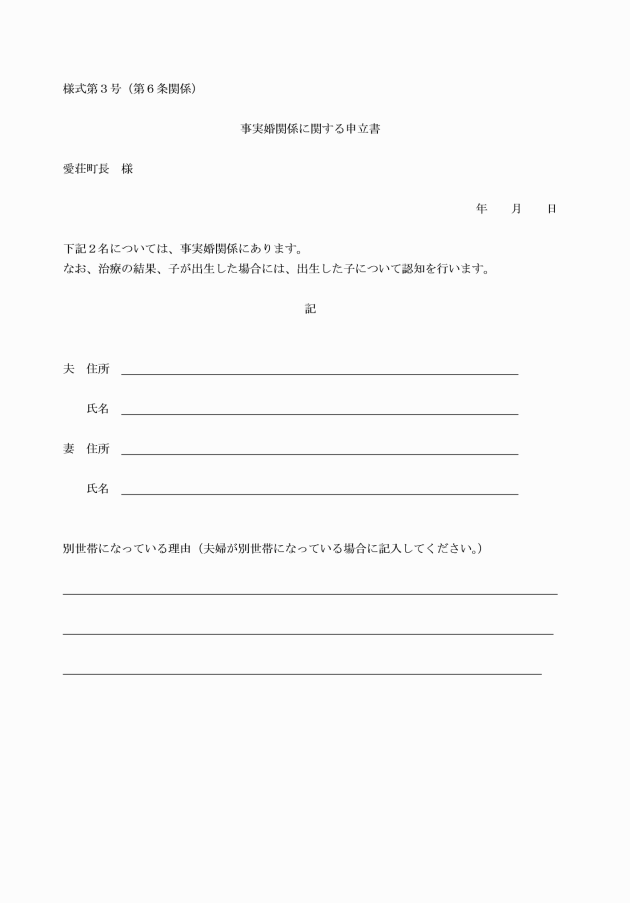
(5) 事実婚関係にある夫婦にあっては、次の全ての要件を満たすものであること。
ア 当該治療期間において夫婦のいずれにも戸籍上の配偶者(当該夫婦間の婚姻によるものを除く。)がいないこと。
イ 夫が当該治療期間において出生した子を認知していること。ただし、流産もしくは死産であった場合または治療期間中に夫が死亡した場合にあっては、この限りでない。
(助成金の額等)
第5条 助成金の額は、本町に住民登録を有する期間に行った検査または治療について、次に掲げる額の合計額とする。
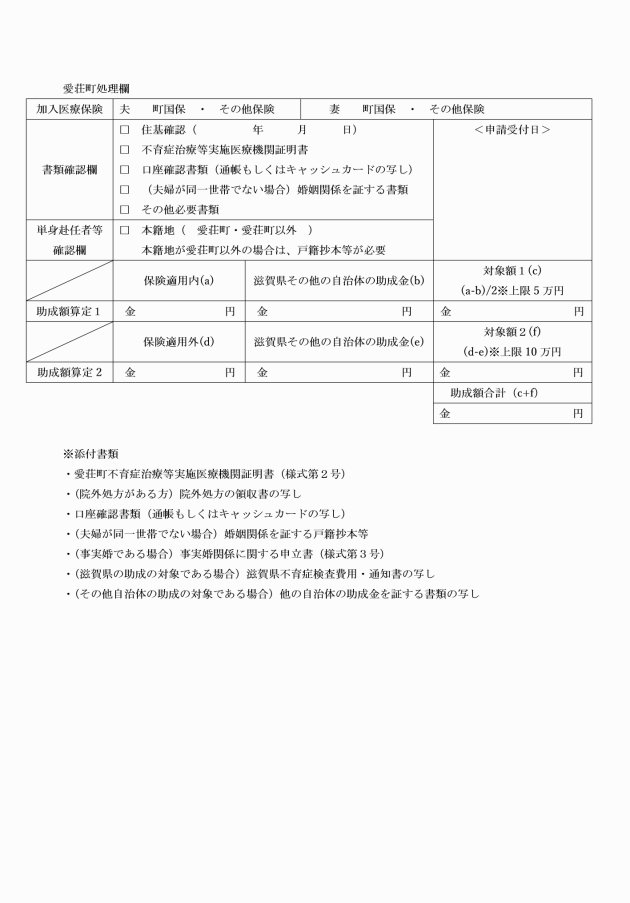
(1) 医療保険が適用される不育症の検査または治療に係る費用の本人負担額から滋賀県その他の自治体からの助成金額を除いた額に2分の1を乗じて得た額。ただし、一の夫婦につき、一治療期間当たり5万円を限度とする。
(2) 医療保険が適用されない不育症の検査に係る費用の本人負担額から滋賀県その他の自治体からの助成金額を除いた額。ただし、一の夫婦につき一治療期間当たり10万円を限度とする。
2 助成金は、一の夫婦につき、通算して5回に限り交付する。
(交付申請)
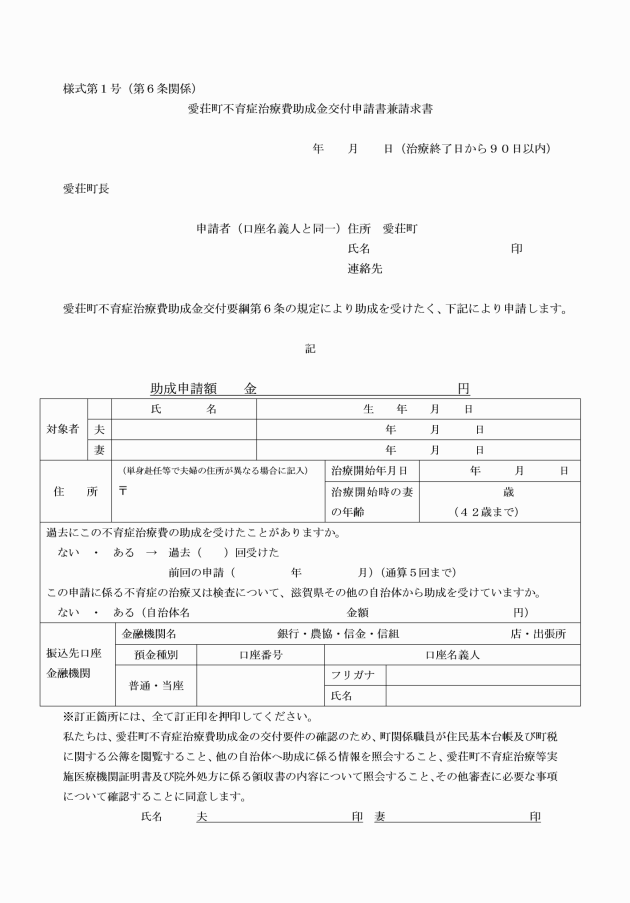
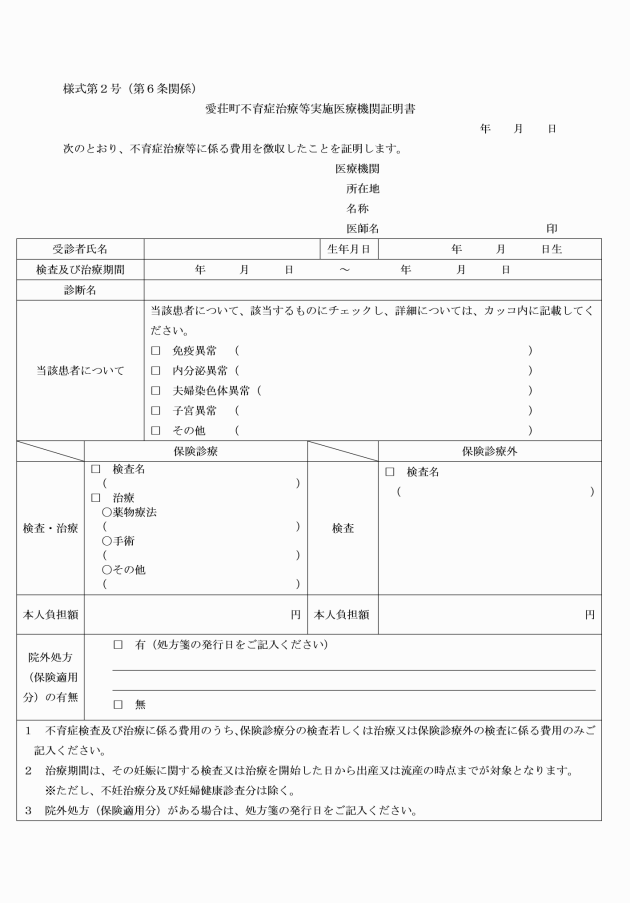
第6条 助成金の交付を受けようとする者(以下「申請者」という。)は、治療期間ごとに、愛荘町不育症治療費助成金交付申請書兼請求書(様式第1号)に次に掲げる書類を添えて、町長に提出しなければならない。
(1) 愛荘町不育症治療等実施医療機関証明書(様式第2号)
(2) 不育症治療等実施医療機関等の発行する領収書
(3) (院外処方がある方)院外処方の領収書
(4) (夫婦が同一世帯でない場合)婚姻関係を証する戸籍抄本等
(5) (事実婚である場合)事実婚関係に関する申立書(様式第3号)
(6) (滋賀県の助成の対象である場合)滋賀県不育症検査費用・決定通知書の写し
(7) (その他自治体の助成の対象である場合)他の自治体の助成金を証する書類の写し
(8) 口座確認書類(通帳もしくはキャッシュカードの写し)
(9) その他町長が必要と認める書類
3 申請者は、一治療期間が終了した日から90日以内に、当該治療期間に係る助成金の交付の申請をしなければならない。ただし、町長がやむを得ないと認めたときは、この限りでない。
(助成金の返還)
第8条 町長は、助成決定者が不正に助成を受けた場合は、助成金の一部または全部を返還させることができる。
(その他)
第9条 この要綱に定めるもののほか、必要な事項は、町長が別に定める。
付則
この告示は、令和8年4月1日から施行する。不育症の検査および治療に係る費用の助成の対象となる期間は申請を行う年度と同一の会計年度とする。